Por Cinthia Polanco
Santo Domingo.– La Contraloría General de la República mantuvo la mayoría de los hallazgos detectados en una auditoría al Instituto Nacional de Atención Integral a la Primera Infancia (INAIPI), pese a que la institución presentó alegatos y evidencias de medidas adoptadas para corregir varias de las irregularidades señaladas.
Click en el informe INAIPI-2020-2021
Entre las principales observaciones figura que, al momento de la auditoría, el INAIPI presentaba un nivel muy bajo de implementación de las Normas Básicas de Control Interno (NOBACI). La Contraloría indicó que para el segundo cuatrimestre de 2021 la institución tenía una calificación de apenas 17.77%. Aunque posteriormente el INAIPI elevó su puntuación a 87.57%, el hallazgo fue mantenido porque la debilidad existía durante el período auditado.
La auditoría también encontró que el INAIPI carecía de políticas y procedimientos aprobados en áreas como presupuesto, cuentas por pagar, inventario, activos fijos, recursos humanos y compras. La Contraloría reconoció avances en recursos humanos, compras, cuentas por pagar e inventario, pero señaló que todavía no se evidenciaban políticas para activos fijos y presupuesto.
Otro punto cuestionado fue que la institución elaboraba únicamente el Estado de Situación Financiera. El INAIPI explicó que, mientras era una institución centralizada, sus estados financieros formaban parte de los estados consolidados del Gobierno Central. Sin embargo, tras convertirse en entidad descentralizada en 2022, comenzó el proceso para elaborar los demás estados financieros exigidos.
La Contraloría también mantuvo una observación relacionada con el proceso de elaboración del Estado de Situación Financiera, luego de que el propio INAIPI reconociera que no contaba con un sistema financiero unificado y que algunos valores registrados en sus sistemas no reflejaban la realidad. La institución tuvo que apoyarse en auxiliares de Excel para mantener registros contables.
En materia presupuestaria, la auditoría detectó diferencias entre la asignación y la ejecución presupuestaria. La Contraloría señaló que hubo una variación de alrededor de 10% entre productos y que no encontró información suficiente que justificara esos desvíos.
También fueron señalados problemas en el manejo de inventarios. La auditoría detectó diferencias de mercancías, falta de ajustes después de los inventarios físicos y ausencia de inventarios físicos semestrales de bienes muebles e inmuebles.
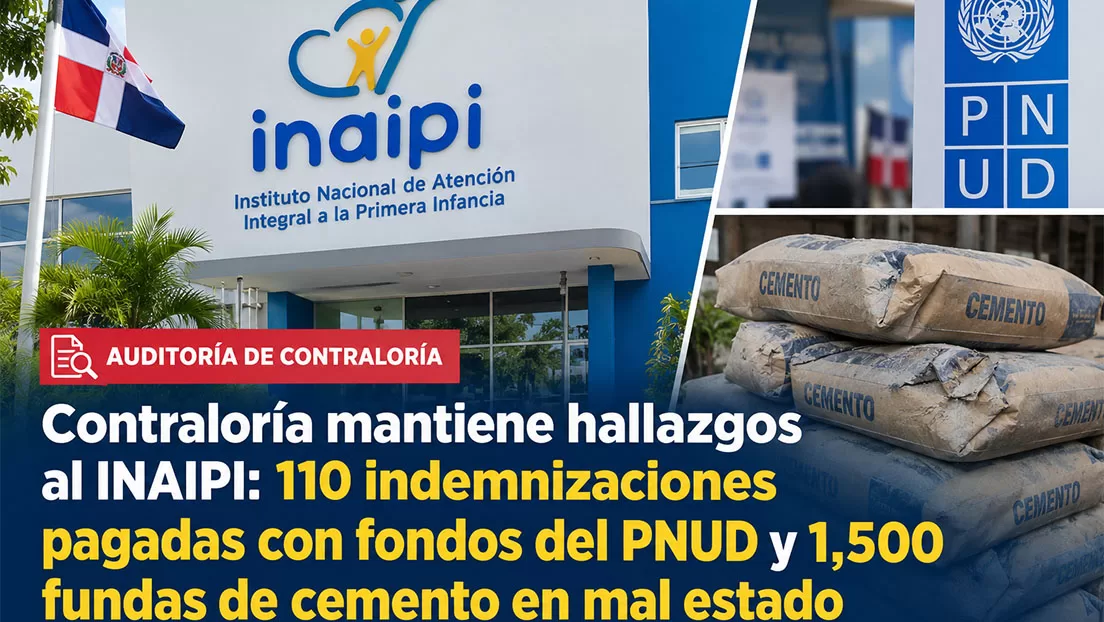
Uno de los casos más llamativos corresponde al almacenamiento. El INAIPI reconoció que llegó a utilizar una carpa provisional para colocar activos fijos pendientes de descargo debido a la falta de espacio. Además, un levantamiento realizado sobre cemento almacenado en condiciones inadecuadas recomendó dar de baja 1,500 fundas.
La institución también admitió inconsistencias entre los activos registrados en el Sistema de Gestión de Primera Infancia (SIGEPI) y el Sistema de Administración de Bienes (SIAB), así como activos que no estaban correctamente codificados.
Otro hallazgo fue la inexistencia de un sistema para administrar las cuentas por pagar. El INAIPI explicó que utilizaba herramientas en Excel para controlar las obligaciones y que posteriormente adquirió un módulo financiero de Dynamics 365 para sistematizar su contabilidad.
En el área de compras, la Contraloría observó que el Plan Anual de Compras y Contrataciones no tenía la aprobación de la máxima autoridad ejecutiva. El INAIPI aseguró que posteriormente adoptó medidas para que los planes fueran debidamente aprobados y firmados.
La auditoría también encontró que 110 empleados recibieron indemnizaciones con recursos de un proyecto financiado por el PNUD, situación que la Contraloría mantuvo como hallazgo debido a que esos pagos no estaban contemplados dentro del proyecto.
En recursos humanos fueron detectados expedientes incompletos, diferencias entre las nóminas pagadas y las notificaciones a la Tesorería de la Seguridad Social (TSS), así como inconsistencias entre las nóminas y los reportes del IR-3.
La Contraloría también examinó casos de empleados del INAIPI que figuraban laborando en otras entidades estatales. En este punto aceptó parte de las explicaciones de la institución y ordenó excluir del informe el caso de Rafaela Aquino Reyes, aunque mantuvo la observación relacionada con otro empleado.
No todos los señalamientos permanecieron intactos. La Contraloría aceptó las explicaciones y evidencias presentadas por el INAIPI en varios casos, entre ellos una situación relacionada con una cuenta bancaria, un vehículo que había sido destruido en un accidente y vehículos que posteriormente fueron asegurados.
Sin embargo, el patrón que se repite en el documento es que haber corregido una irregularidad después de la auditoría no elimina el hallazgo, porque la debilidad existía durante el período examinado.
La Contraloría dejó establecido que daría seguimiento a las medidas correctivas durante una próxima auditoría de campo.
En resumen, el documento revela que el INAIPI había iniciado procesos para corregir numerosas deficiencias, pero la Contraloría consideró que las correcciones posteriores no podían borrar las irregularidades encontradas durante el período auditado.